
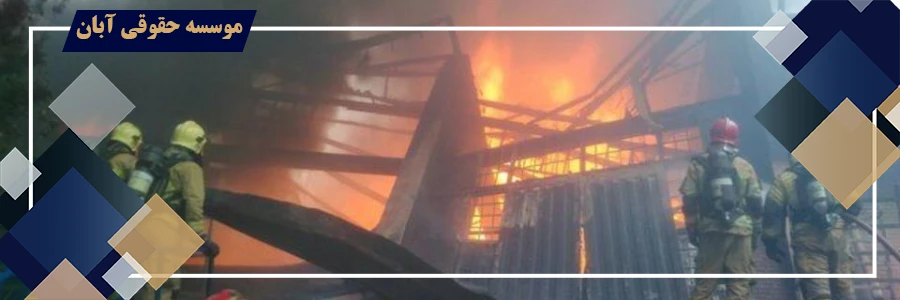
مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی از شرکت بیمه، زمانی قابل پیگیری است که وقوع حادثه، وجود پوشش بیمه ای و میزان تعهد بیمه گر بر اساس مفاد بیمه نامه احراز شود. در این دعاوی، صرف وقوع آتش سوزی به تنهایی برای تعیین مسئولیت بیمه گر کافی نیست و باید شرایط عمومی و خصوصی بیمه نامه، الحاقیه ها، موضوع بیمه و حدود خطرات تحت پوشش به دقت بررسی شود.
در اماکن تجاری و صنعتی، نوع فعالیت، کاربری محل، نحوه بهره برداری، تجهیزات، ماشین آلات، مواد اولیه و کالاهای موجود می تواند در تعیین حدود تعهد شرکت بیمه موثر باشد. به همین جهت، چنانچه بیمه گر با استناد به تغییر کاربری، تشدید خطر، عدم رعایت الزامات قراردادی یا یکی از استثنائات بیمه نامه از پرداخت خسارت خودداری کند، اعتبار این ادعا باید با مفاد قرارداد و وضعیت واقعی محل در زمان حادثه تطبیق داده شود.
از سوی دیگر، میزان خسارت نیز باید به صورت مستند تعیین شود. خسارت ساختمان، تاسیسات، ماشین آلات، تجهیزات و کالاهای موجود در محل، حسب مورد، با استفاده از اسناد مالکیت، فاکتورهای خرید، اسناد مالی، موجودی انبار، گزارش آتش نشانی و نظریه کارشناسی قابل اثبات است. بنابراین، در صورت رد خسارت یا پرداخت مبلغ کمتر از میزان واقعی، بیمه گذار می تواند با ارائه دلایل قراردادی، فنی و مالی، مطالبه خسارت خود را از شرکت بیمه پیگیری کند.
راهنمای سریع مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی
| مرحله | نتیجه | اقدام |
|---|---|---|
| ۱. مستندسازی اولیه | حفظ ادله مربوط به خسارت | محل حادثه و وضعیت اموال مستند شود |
| ۲. بررسی علت حریق | مشخص شدن حادثه و علت احتمالی | گزارش آتش نشانی و سایر گزارش های مرتبط دریافت شود |
| ۳. کارشناسی خسارت | تعیین میزان خسارت | ساختمان، تاسیسات، تجهیزات و موجودی ارزیابی شود |
| ۴. تعیین مسئول پرداخت | مشخص شدن مبنای مطالبه | بیمه نامه و مسئولیت اشخاص دخیل بررسی شود |
| ۵. محاسبه خسارت | تعیین مبلغ قابل مطالبه | ارزش خسارت و مستندات مالی تکمیل شود |
| ۶. طرح و پیگیری مطالبه | وصول خسارت | مطالبه خسارت از بیمه گر یا شخص مسئول پیگیری شود |
چه خسارت هایی در آتش سوزی اماکن تجاری و صنعتی از شرکت بیمه قابل مطالبه است؟
چه خسارت هایی در آتش سوزی اماکن تجاری و صنعتی از شرکت بیمه قابل مطالبه است، به مفاد بیمه نامه، ارزش و نوع اموال بیمه شده و حدود تعهدات شرکت بیمه بستگی دارد. بنابراین اصل قابل مطالبه بودن خسارت، صرفا با وقوع آتش سوزی تعیین نمی شود و باید مشخص شود که مال آسیب دیده در پوشش بیمه نامه قرار داشته و خطر ایجاد کننده خسارت نیز تحت پوشش بوده است.
خسارت وارده به ساختمان و تاسیسات، ماشین آلات و تجهیزات، مواد اولیه، کالاهای موجود در انبار و سایر اموال تجاری و صنعتی، در صورتی که در بیمه نامه تحت پوشش قرار گرفته باشند، می توانند موضوع مطالبه خسارت قرار گیرند. میزان تعهد بیمه گر نیز باید بر اساس سرمایه بیمه شده، شرایط بیمه نامه، میزان خسارت و ضوابط مربوط به ارزیابی خسارت تعیین شود.
در مواردی که آتش سوزی موجب از بین رفتن کامل مال شود، میزان خسارت بر اساس مقررات بیمه نامه و ارزش مورد تعهد تعیین می شود و در خسارت جزئی، هزینه و میزان خسارت وارد شده مبنای ارزیابی قرار می گیرد. همچنین در صورتی که بخشی از اموال از حادثه نجات یافته باشد، وضعیت اموال باقی مانده و ارزش آن در محاسبه خسارت مورد توجه قرار می گیرد.
مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی همچنین می تواند در مواردی شامل هزینه های لازم برای جلوگیری از توسعه خسارت یا نجات اموال باشد، مشروط بر اینکه چنین هزینه هایی در حدود تعهدات بیمه گر و شرایط بیمه نامه قرار گرفته باشد.
بنابراین برای تعیین دقیق خسارت قابل مطالبه، ابتدا باید بیمه نامه و الحاقیه های آن بررسی شود و سپس نوع مال آسیب دیده، علت حادثه، میزان خسارت و حدود تعهد شرکت بیمه مشخص شود؛ زیرا نمی توان صرف وقوع آتش سوزی را مبنای مطالبه هر نوع خسارت از بیمه گر قرار داد.
مدارک مهم برای مطالبه خسارت آتش سوزی
| مدرک | کاربرد | اهمیت |
|---|---|---|
| سند مالکیت، قرارداد یا اسناد تصرف | اثبات مالکیت یا حق قانونی نسبت به محل و اموال | بسیار مهم |
| گزارش آتش نشانی و گزارش کارشناسی | اثبات وقوع و علت احتمالی حریق | بسیار مهم |
| نظریه کارشناسی و ارزیابی خسارت | تعیین میزان خسارت | بسیار مهم |
| فاکتورها و اسناد مالی | اثبات ارزش تجهیزات، کالا و موجودی | مهم |
| بیمه نامه آتش سوزی | اثبات پوشش بیمه ای در صورت وجود بیمه | مهم |
| اسناد مالی، حسابداری و مدارک فعالیت تجاری | اثبات خسارت ناشی از توقف فعالیت | حسب مورد |
اگر با ارزیابی شرکت بیمه درباره میزان خسارت آتش سوزی اماکن تجاری و صنعتی مخالف باشیم چه باید کرد؟
اگر با ارزیابی شرکت بیمه درباره میزان خسارت آتش سوزی مخالف باشیم، بیمه گذار می تواند با ارائه مدارک و مستندات مربوط به میزان واقعی خسارت، نسبت به مبلغ تعیین شده اعتراض کند و در صورت عدم توافق با بیمه گر، مطالبه مابه التفاوت خسارت را از طریق مرجع صالح پیگیری کند.
اعتراض به ارزیابی شرکت بیمه باید مشخص و مستند باشد؛ به این معنا که بیمه گذار باید نشان دهد مبلغ تعیین شده با خسارت واقعی، ارزش اموال بیمه شده یا حدود تعهد شرکت بیمه مطابقت ندارد. در اماکن تجاری و صنعتی، این اختلاف ممکن است درباره ارزش ساختمان و تاسیسات، ماشین آلات، تجهیزات، مواد اولیه، کالاهای موجود در انبار یا هزینه تعمیر و جایگزینی اموال ایجاد شود.
برای اثبات میزان واقعی خسارت، مدارکی مانند بیمه نامه و الحاقیه های آن، فاکتورهای خرید، اسناد حسابداری و انبار، اسناد مالکیت یا تصرف، سوابق تعمیر و نگهداری، گزارش آتش نشانی، گزارش کارشناسی و سایر اسناد مربوط به ارزش اموال و میزان خسارت اهمیت دارد. در موارد فنی نیز تعیین میزان خسارت می تواند از طریق کارشناسی انجام شود.
چنانچه شرکت بیمه پس از بررسی اعتراض، همچنان از پرداخت تمام خسارت خودداری کند، بیمه گذار می تواند با طرح دعوای مطالبه مابه التفاوت خسارت، مبلغ مورد اختلاف را مطالبه کند. در این حالت، دادگاه می تواند برای بررسی میزان خسارت و تطبیق آن با تعهدات بیمه گر، موضوع را به کارشناس ارجاع دهد.
بنابراین، اعتراض به ارزیابی شرکت بیمه صرفا با اعلام نارضایتی از مبلغ پرداختی نتیجه مطلوب ایجاد نمی کند و لازم است، اختلاف در میزان خسارت با اسناد مالی، فنی و کارشناسی اثبات شود. بررسی دقیق بیمه نامه نیز اهمیت دارد؛ زیرا میزان تعهد بیمه گر و نحوه محاسبه خسارت باید بر اساس پوشش ها، سرمایه بیمه شده و شرایط قرارداد تعیین شود.
اگر شرکت بیمه خسارت آتش سوزی را کمتر از میزان واقعی پرداخت کند چه باید کرد؟
اگر شرکت بیمه خسارت آتش سوزی را کمتر از میزان واقعی پرداخت کند، بیمه گذار می تواند نسبت به مبلغ پرداخت شده اعتراض کرده و مابه التفاوت خسارت واقعی و مبلغ پرداختی را از شرکت بیمه مطالبه کند. میزان قابل مطالبه باید بر اساس مفاد بیمه نامه، ارزش اموال بیمه شده، حدود تعهد بیمه گر و میزان خسارت وارد شده تعیین شود.
در این وضعیت، ارزیابی خسارت و گزارش کارشناسی اهمیت اساسی دارد و در صورت اختلاف درباره میزان خسارت، بیمه گذار می تواند با استناد به مدارک مربوط به ارزش اموال، فاکتورهای خرید، اسناد مالی، گزارش کارشناسی و سایر مدارک قابل استناد، میزان واقعی خسارت را اثبات کند.
چنانچه شرکت بیمه از پرداخت مابه التفاوت خسارت خودداری کند، بیمه گذار می تواند دعوای مطالبه مابه التفاوت خسارت آتش سوزی را در مرجع صالح مطرح کند. در جریان رسیدگی نیز دادگاه می تواند برای تعیین میزان خسارت و بررسی انطباق آن با تعهدات بیمه گر، موضوع را به کارشناس ارجاع دهد.
بنابراین پرداخت بخشی از خسارت توسط شرکت بیمه لزوما به معنای تسویه کامل خسارت نیست و در صورتی که بیمه گذار تسویه کامل را نپذیرفته باشد و مبلغ پرداختی کمتر از خسارت قابل پرداخت مطابق بیمه نامه باشد، امکان مطالبه مابه التفاوت با اثبات میزان خسارت و مسئولیت بیمه گر وجود دارد.
موارد قابل مطالبه در خسارت آتش سوزی اماکن تجاری و صنعتی
| موضوع خسارت | وضعیت قابل بررسی | نکته مهم |
|---|---|---|
| خسارت ناشی از آتش سوزی | وقوع حریق در محل تجاری یا صنعتی | باید منشأ و نحوه وقوع آتش سوزی مشخص شود |
| خسارت به بنا | آسیب به سازه، دیوارها، سقف و بخش های ساختمانی | میزان خسارت به ساختمان باید ارزیابی شود |
| خسارت تاسیسات | آسیب به تجهیزات و تاسیسات ثابت | خسارت به تاسیسات باید جداگانه بررسی شود |
| خسارت به اموال | از بین رفتن کالا، مواد اولیه یا تجهیزات | خسارت به اموال و موجودی محل باید مستند شود |
| خسارت ناشی از توقف فعالیت | تعطیلی یا اختلال در فعالیت تجاری یا صنعتی | توقف فعالیت می تواند آثار مالی مستقلی ایجاد کند |
| مطالبه خسارت | اختلاف با بیمه گر یا شخص مسبب حادثه | رابطه خسارت با مسئولیت شخص یا تعهد بیمه گر باید احراز شود |
مهلت طرح دعوای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی چقدر است؟
مهلت طرح دعوای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی، مطابق ماده ۳۶ قانون بیمه، دو سال از تاریخ وقوع حادثه منشا دعوا است. بنابراین، در بیمه نامه های آتش سوزی، اصل بر این است که بیمه گذار باید دعوای خود علیه بیمه گر را ظرف دو سال از تاریخ وقوع آتش سوزی مطرح کند.
این مهلت را باید از مهلت اعلام حادثه به شرکت بیمه تفکیک کرد. شرایط عمومی بیمه نامه آتش سوزی نیز تکالیف و مواعدی را برای اعلام حادثه و همکاری بیمه گذار در ارزیابی خسارت مقرر می کند؛ بنابراین، صرف رعایت مهلت دو ساله برای طرح دعوا، بدون توجه به تعهدات قراردادی بیمه گذار، کافی نیست. آیین نامه شماره ۲۱ شورای عالی بیمه نیز مبنای شرایط عمومی بیمه نامه آتش سوزی، صاعقه و انفجار است.
نکته مهم در پرونده های اماکن تجاری و صنعتی آن است که تاریخ وقوع آتش سوزی، تاریخ اعلام خسارت، مذاکرات و مکاتبات با بیمه گر، ارزیابی خسارت و تاریخ رد یا عدم پرداخت خسارت باید به صورت دقیق مستند شود. به همین دلیل، در صورت بروز اختلاف، طرح دعوا نباید تا پایان مهلت دو ساله به تعویق بیفتد؛ زیرا پس از انقضای این مهلت، ایراد مربوط به مرور زمان می تواند در دعوای بیمه مطرح شود.
مهلت اعلام وقوع خسارت آتش سوزی اماکن تجاری و صنعتی به شرکت بیمه چقدر است؟
مهلت اعلام وقوع خسارت آتش سوزی اماکن تجاری و صنعتی، مطابق ماده ۲۳ آیین نامه شماره ۲۱ شورای عالی بیمه، حداکثر پنج روز از زمان اطلاع بیمه گذار از وقوع حادثه است. بنابراین، مبدأ این مهلت «زمان اطلاع از وقوع حادثه» است، نه لزوما تاریخ وقوع آتش سوزی.
بیمه گذار علاوه بر اعلام حادثه، مکلف است حداکثر ظرف ده روز از زمان اطلاع، کیفیت حادثه، فهرست اشیای نجات داده شده، محل جدید آنها و مبلغ تقریبی خسارت را به بیمه گر اعلام کند. همچنین فهرست اموال موجود، از بین رفته و آسیب دیده و عنداللزوم ارزش آنها باید حداکثر ظرف پانزده روز در اختیار بیمه گر قرار گیرد.
عدم رعایت این مواعد لزوما به معنای از بین رفتن خودکار حق بیمه گذار نیست؛ اما مطابق ماده ۲۷ آیین نامه، اگر عدم انجام تکالیف مقرر در ماده ۲۳ موجب افزایش خسارت یا ورود خدشه به حقوق بیمه گر شده باشد، بیمه گر می تواند حسب مورد از پرداخت خسارت خودداری کند یا آن را متناسب با درجه تقصیر کاهش دهد.
بنابراین، در دعوای مطالبه خسارت آتش سوزی، تاریخ اطلاع از حادثه، تاریخ اعلام به بیمه گر و نحوه اعلام آن باید با مدارک قابل اثبات باشد؛ به ویژه در اماکن تجاری و صنعتی که تأخیر در اعلام حادثه می تواند بر ارزیابی علت و میزان خسارت اثر بگذارد.
برای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی چه مدارکی لازم است؟
برای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی از شرکت بیمه، بیمه نامه و الحاقیه های آن، گزارش آتش نشانی، مدارک مالکیت یا تصرف، اسناد مربوط به ارزش ساختمان و تجهیزات، فاکتورهای خرید، اسناد حسابداری و مدارک موجودی کالا از مهم ترین مستندات محسوب می شوند. همچنین گزارش ارزیابی خسارت شرکت بیمه، تصاویر و فیلم های حادثه و مکاتبات انجام شده با بیمه گر باید در پرونده ارائه شود.
در واحدهای صنعتی، اسناد مربوط به ماشین آلات، خطوط تولید، مواد اولیه و موجودی انبار اهمیت ویژه ای دارد؛ زیرا میزان خسارت باید به صورت دقیق و قابل اثبات تعیین شود. در صورت اختلاف درباره علت حادثه یا میزان خسارت نیز گزارش کارشناسی و نظریه کارشناس رسمی می تواند در اثبات مطالبه بیمه گذار نقش تعیین کننده ای داشته باشد.
شرایط طرح دعوای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی چیست؟
شرایط طرح دعوای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی، با احراز وجود بیمه نامه معتبر، وقوع حادثه در مدت پوشش بیمه ای، قرار داشتن خطر آتش سوزی در محدوده تعهدات بیمه گر و تحقق خسارت قابل مطالبه فراهم می شود. بیمه گذار باید بتواند رابطه قراردادی خود با شرکت بیمه و میزان خسارت وارده را با اسناد و دلایل معتبر اثبات کند.
پیش از طرح دعوا، بررسی دقیق شرایط عمومی و خصوصی بیمه نامه، الحاقیه ها، استثنائات، سقف تعهد بیمه گر و نحوه محاسبه خسارت ضروری است. همچنین در صورتی که شرکت بیمه بخشی از خسارت را پرداخت کرده باشد، باید مبلغ پرداختی از میزان خسارت واقعی کسر و مابه التفاوت آن به عنوان خواسته مطالبه شود.
در پرونده های تجاری و صنعتی، تعیین دقیق میزان خسارت و تفکیک خسارت ساختمان، تاسیسات، ماشین آلات، تجهیزات و موجودی کالا اهمیت ویژه ای دارد. بنابراین، چنانچه شرکت بیمه از پرداخت خسارت خودداری کند یا مبلغ پرداختی با خسارت واقعی مطابقت نداشته باشد، دعوا باید با تعیین دقیق خواسته و ارائه مستندات قراردادی، مالی و کارشناسی در مرجع صالح مطرح شود.
نحوه تنظیم خواسته در دعوای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی به چه صورت است؟
عنوان خواسته در دعوای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی باید بر اساس وضعیت پرداخت خسارت از سوی بیمه گر تنظیم شود. اگر شرکت بیمه اساسا از پرداخت خسارت خودداری کرده باشد، خواسته ناظر بر مطالبه کل خسارت تحت پوشش بیمه نامه خواهد بود؛ اما اگر بخشی از خسارت پرداخت شده باشد، باید صرفا مابه التفاوت خسارت واقعی و مبلغ پرداخت شده مطالبه شود. میزان خسارت نیز حسب مورد با جلب نظر کارشناس رسمی دادگستری تعیین می شود. بنابراین، در صورت عدم پرداخت یا پرداخت ناقص بودن خسارت ، عنوان های خواسته می تواند به این صورت درج شود:
- مطالبه خسارت ناشی از آتش سوزی موضوع بیمه نامه به مبلغ … ریال، به انضمام خسارات دادرسی و خسارت تاخیر تادیه در صورت تحقق شرایط قانونی.
- مطالبه مابه التفاوت خسارت ناشی از آتش سوزی موضوع بیمه نامه به مبلغ … ریال، به انضمام خسارات دادرسی و خسارت تاخیر تادیه در صورت تحقق شرایط قانونی.
نحوه طرح دعوای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی به چه صورت است؟
نحوه طرح دعوای مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی، با تنظیم دادخواست علیه شرکت بیمه و ارائه بیمه نامه، مدارک مربوط به وقوع حادثه و مستندات اثبات کننده میزان خسارت انجام می شود. در دادخواست باید رابطه قراردادی، مشخصات بیمه نامه، تاریخ و نحوه وقوع آتش سوزی، میزان خسارت و علت استنکاف یا پرداخت ناقص بیمه گر به صورت دقیق بیان شود.
در این دعاوی، تعیین دقیق خواسته اهمیت زیادی دارد و باید مشخص شود که بیمه گذار مطالبه کل خسارت را مطرح می کند یا مابه التفاوت خسارت واقعی با مبلغی را که شرکت بیمه قبلا پرداخت کرده است. همچنین با توجه به ماهیت فنی خسارت، درخواست ارجاع امر به کارشناسی برای تعیین میزان خسارت، در موارد لازم، در دادخواست یا جریان رسیدگی مطرح می شود.
پس از ثبت دادخواست و ارجاع پرونده به مرجع صالح، شرکت بیمه فرصت دفاع خواهد داشت و دادگاه با بررسی بیمه نامه، گزارش حادثه، دلایل طرفین و عنداللزوم نظریه کارشناسی، درباره اصل تعهد بیمه گر و میزان خسارت قابل پرداخت تصمیم گیری خواهد کرد.
برای مطالبه خسارت آتش سوزی از شرکت بیمه کدام دادگاه صالح است؟
برای مطالبه خسارت ناشی از قرارداد بیمه، اصل رسیدگی در صلاحیت دادگاه های عمومی حقوقی است؛ زیرا مطابق ماده ۱۰ قانون آیین دادرسی مدنی، رسیدگی نخستین به دعاوی، حسب مورد، در صلاحیت دادگاه های عمومی و انقلاب قرار دارد مگر آنکه قانون مرجع دیگری تعیین کرده باشد. از نظر صلاحیت محلی نیز قاعده عمومی ماده ۱۱، اقامه دعوا در دادگاه محل اقامت خوانده است.
در عین حال، در دعاوی قراردادی مشمول ماده ۱۳ قانون آیین دادرسی مدنی، خواهان در موارد مقرر می تواند به دادگاه محل وقوع عقد یا محل انجام تعهد نیز مراجعه کند. بنابراین، برای تعیین دقیق دادگاه صالح باید اقامتگاه شرکت بیمه، محل انعقاد قرارداد، محل اجرای تعهد و مفاد بیمه نامه بررسی شود.
میزان خسارت آتش سوزی اماکن تجاری و صنعتی چگونه تعیین می شود؟
میزان خسارت آتش سوزی اماکن تجاری و صنعتی، با توجه به مفاد بیمه نامه، ارزش اموال بیمه شده و میزان خسارت واقعی وارد شده تعیین می شود. در این ارزیابی باید میان خسارت وارد شده به ساختمان، تاسیسات، ماشین آلات، تجهیزات، کالا و مواد اولیه تفکیک صورت گیرد و ارزش هر یک بر اساس اسناد و مدارک قابل اثبات مشخص شود.
در اختلاف میان بیمه گذار و شرکت بیمه، نظریه کارشناسی نقش مهمی در تعیین میزان خسارت دارد. کارشناس با بررسی محل حادثه، وضعیت اموال، اسناد خرید و ارزش آنها، میزان آسیب و هزینه لازم برای تعمیر یا جایگزینی را ارزیابی می کند. با این حال، تشخیص اینکه خسارت مورد ادعا اساسا تحت پوشش بیمه نامه قرار دارد یا خیر، موضوعی حقوقی است و صرفا با نظر کارشناس تعیین نمی شود.
چنانچه شرکت بیمه خسارت را کمتر از میزان واقعی ارزیابی یا پرداخت کرده باشد، بیمه گذار می تواند مابه التفاوت خسارت قابل پرداخت را با ارائه مستندات مالی و فنی و عنداللزوم از طریق کارشناسی رسمی مطالبه کند.
آیا خسارت ماشین آلات و تجهیزات صنعتی در آتش سوزی قابل مطالبه است؟
خسارت ماشین آلات و تجهیزات صنعتی، در صورتی قابل مطالبه است که این اموال در بیمه نامه موضوع تعهد بیمه گر قرار گرفته و خطر آتش سوزی نیز تحت پوشش قرارداد باشد. مطابق ماده ۱ قانون بیمه، بیمه گر در صورت وقوع حادثه متعهد به جبران خسارت وارده در حدود قرارداد است و به موجب ماده ۳، موضوع بیمه، خطر مورد پوشش و میزان تعهد بیمه گر باید در بیمه نامه مشخص شود.
بنابراین، در صورت بروز آتش سوزی، میزان خسارت ماشین آلات باید بر اساس مفاد بیمه نامه، میزان آسیب وارده و ارزش مورد بیمه تعیین شود. اسناد خرید، فاکتورها، مشخصات فنی، سوابق تعمیر و نگهداری و نظریه کارشناسی می تواند برای اثبات میزان خسارت مورد استناد قرار گیرد.
اگر علت آتش سوزی مشخص نباشد، آیا می توان خسارت را از شرکت بیمه مطالبه کرد؟
اگر علت آتش سوزی مشخص نباشد، صرف نامشخص بودن علت حادثه، لزوما مانع مطالبه خسارت نیست. معیار اصلی، احراز وقوع خطر تحت پوشش و انطباق حادثه با تعهدات مندرج در بیمه نامه است. ماده ۳ قانون بیمه نیز تصریح می کند که حادثه یا خطر موضوع بیمه و میزان تعهد بیمه گر باید در بیمه نامه مشخص شود.
در چنین پرونده ای، گزارش آتش نشانی، نظریه کارشناسی و سایر مدارک مربوط به حادثه اهمیت ویژه ای پیدا می کند. چنانچه بیمه گر مدعی باشد حادثه در محدوده پوشش بیمه ای قرار ندارد یا مشمول یکی از استثنائات قرارداد است، باید این ادعا با مفاد بیمه نامه و اوضاع و احوال حادثه تطبیق داده شود.
تغییر کاربری ملک تجاری یا صنعتی چه اثری بر پرداخت خسارت بیمه آتش سوزی دارد؟
تغییر کاربری ملک تجاری یا صنعتی زمانی می تواند در تعهد بیمه گر موثر باشد که با شرایط بیمه نامه ارتباط داشته و بر حدود خطر یا تعهد قراردادی اثر بگذارد. بنابراین، صرف عنوان «تغییر کاربری» برای رد خسارت کافی نیست و باید مشخص شود کاربری واقعی محل در زمان حادثه چه بوده و این وضعیت با موضوع و شرایط مندرج در بیمه نامه چه تفاوتی داشته است. در این خصوص، ماده ۳ قانون بیمه که تعیین موضوع بیمه، خطر مورد پوشش و میزان تعهد بیمه گر را در بیمه نامه ضروری دانسته است، مبنای بررسی قرار می گیرد.
خسارت تاخیر تادیه در مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی چگونه محاسبه می شود؟
خسارت تاخیر تادیه در مطالبه خسارت آتش سوزی، در صورت تحقق شرایط ماده ۵۲۲ قانون آیین دادرسی مدنی، بر مبنای تغییر شاخص سالانه قیمت ها محاسبه می شود. بنابراین، میزان آن تابع فاصله زمانی میان زمان مطالبه دین و زمان پرداخت و همچنین شاخص های اعلامی بانک مرکزی است و صرف گذشت زمان از وقوع آتش سوزی، به تنهایی موجب تعلق خسارت تاخیر تادیه نخواهد شد.
در دعوای بیمه، ابتدا باید اصل تعهد بیمه گر و مبلغ خسارت قابل پرداخت احراز شود و سپس، در صورت وجود شرایط قانونی، خسارت تاخیر تادیه نسبت به مبلغ وجهی که پرداخت آن بر عهده بیمه گر قرار گرفته است محاسبه شود. مطالبه رسمی از شرکت بیمه نیز از جهت تعیین زمان مطالبه اهمیت دارد و بهتر است، تاریخ و نحوه مطالبه خسارت در پرونده به صورت مستند اثبات شود.
در نتیجه، برای مطالبه خسارت تاخیر تادیه، صرف درج آن در دادخواست کافی نیست و باید شرایط ماده ۵۲۲ و زمان تحقق تعهد و مطالبه بیمه گر بررسی شود. دادگاه پس از احراز شرایط قانونی، میزان خسارت تاخیر تادیه را بر اساس شاخص های مربوط محاسبه خواهد کرد.
آیا می توان قبل از صدور حکم، تامین خواسته برای خسارت آتش سوزی درخواست کرد؟
بله، در صورت وجود شرایط قانونی، امکان توقیف اموال شرکت بیمه برای مطالبه خسارت آتش سوزی وجود دارد. بر اساس ماده ۱۰۸ قانون آیین دادرسی مدنی، خواهان می تواند ضمن دادخواست یا در جریان رسیدگی و حتی پیش از طرح دعوای اصلی، در موارد مقرر قانونی تامین خواسته را درخواست کند.
در این دعوا، تامین خواسته زمانی اهمیت بیشتری پیدا می کند که بیمه گر از پرداخت خسارت خودداری کرده باشد و بیمه گذار نگران انتقال یا مخفی کردن اموال شرکت بیمه و دشوار شدن اجرای حکم نهایی باشد. با صدور قرار تامین خواسته، اموال شرکت بیمه تا میزان مبلغ مورد مطالبه توقیف می شود و در صورت صدور حکم قطعی به نفع بیمه گذار، امکان استیفای محکوم به از مال توقیف شده فراهم خواهد بود.
البته صرف وجود خسارت آتش سوزی برای پذیرش تامین خواسته کافی نیست و باید یکی از جهات قانونی ماده ۱۰۸ وجود داشته باشد؛ بنابراین در تنظیم درخواست باید مبنای قانونی تامین خواسته و دلایل فوریت یا ضرورت آن متناسب با وضعیت پرونده بیان شود.
آیا خسارت آتش سوزی انبار و کالاهای موجود در آن از شرکت بیمه قابل مطالبه است؟
خسارت آتش سوزی انبار و کالاهای موجود در آن، در صورتی از شرکت بیمه قابل مطالبه است که انبار و کالاها در بیمه نامه تحت پوشش قرار گرفته باشند و خطر آتش سوزی نیز در محدوده تعهدات بیمه گر قرار داشته باشد. بنابراین برای تعیین مسئولیت شرکت بیمه، ابتدا باید موضوع بیمه، سرمایه بیمه شده، نوع کالا و شرایط عمومی و خصوصی بیمه نامه بررسی شود.
در صورتی که کالاهای موجود در انبار به عنوان موجودی یا محتویات محل مورد بیمه تحت پوشش قرار گرفته باشند، تلف یا آسیب دیدن آنها در اثر آتش سوزی می تواند موجب ایجاد تعهد برای بیمه گر شود. میزان خسارت نیز با توجه به نوع و میزان آسیب، ارزش مورد بیمه و سقف تعهد درج شده در بیمه نامه تعیین می شود.
در دعوای مطالبه خسارت آتش سوزی انبار، اثبات موجود بودن کالا در زمان وقوع حادثه اهمیت ویژه ای دارد. فاکتورهای خرید و فروش، اسناد انبار، دفاتر و اسناد حسابداری، صورت موجودی، اسناد گمرکی در مورد کالاهای وارداتی، گزارش کارشناسی و گزارش مراجع انتظامی یا آتش نشانی می توانند برای اثبات نوع و میزان موجودی و خسارت وارد شده مورد استفاده قرار گیرند.
اگر شرکت بیمه با استناد به میزان موجودی، ارزش کالا، شرایط بیمه نامه یا علت حادثه از پرداخت تمام خسارت خودداری کند، اختلاف ایجاد شده باید بر اساس مفاد بیمه نامه و دلایل موجود بررسی شود و در صورت لزوم، تعیین میزان خسارت و ارزش کالا از طریق کارشناسی انجام گیرد.
بنابراین، صرف ادعای وجود کالا در انبار برای مطالبه خسارت کافی نیست و بیمه گذار باید بتواند وجود، ارزش و میزان خسارت کالاهای بیمه شده را در زمان وقوع آتش سوزی اثبات کند.
در چه مواردی شرکت بیمه می تواند خسارت آتش سوزی اماکن تجاری و صنعتی را پرداخت نکند؟
در چه مواردی شرکت بیمه می تواند خسارت آتش سوزی را پرداخت نکند، به شرایط و استثنائات مندرج در بیمه نامه و همچنین نحوه وقوع حادثه بستگی دارد. شرکت بیمه نمی تواند صرفا با استناد به وقوع آتش سوزی از پرداخت خسارت خودداری کند و باید عدم شمول حادثه در تعهدات بیمه گر یا تحقق یکی از موارد استثنای مقرر در قرارداد بیمه را اثبات کند.
عدم پرداخت خسارت آتش سوزی ممکن است در مواردی مانند خارج بودن خطر واقع شده از پوشش بیمه، درج استثنا در شرایط بیمه نامه، عمدی بودن ایجاد حریق یا تحقق شرایطی که مطابق قرارداد موجب سقوط یا محدود شدن تعهد بیمه گر می شود، مطرح شود. همچنین در صورتی که بیمه گذار برخلاف تعهدات قراردادی اقدام کرده و این امر در ایجاد یا تشدید خسارت موثر بوده باشد، آثار آن باید بر اساس مفاد بیمه نامه و مقررات مربوط بررسی شود.
ماده ۲۷ آیین نامه شماره ۲۱ شورای عالی بیمه نیز در خصوص عدم انجام برخی تکالیف بیمه گذار پس از وقوع حادثه، از جمله اطلاع ندادن حادثه و اقدام نکردن برای جلوگیری از توسعه خسارت، در صورتی که این امر موجب افزایش خسارت یا خدشه به حقوق بیمه گر شود، برای بیمه گر حق رد یا کاهش خسارت را پیش بینی کرده است.
بنابراین، در صورت خودداری شرکت بیمه از پرداخت خسارت آتش سوزی، باید ابتدا دلیل اعلام شده از سوی بیمه گر با متن بیمه نامه، شرایط عمومی و خصوصی بیمه و مقررات حاکم تطبیق داده شود. چنانچه استناد شرکت بیمه فاقد مبنای قراردادی یا قانونی باشد، بیمه گذار می تواند پرداخت خسارت را از طریق مرجع صالح مطالبه کند.
نحوه اجرای حکم مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی چگونه است؟
نحوه اجرای حکم مطالبه خسارت آتش سوزی اماکن تجاری و صنعتی، پس از قطعیت رأی و صدور اجراییه، از طریق واحد اجرای احکام مدنی انجام می شود. پس از ابلاغ اجراییه، شرکت بیمه مطابق ماده ۳۴ قانون اجرای احکام مدنی مکلف است ظرف ده روز مفاد حکم را اجرا کند، برای پرداخت محکوم به ترتیب مقرر ارائه دهد یا مالی معرفی کند که استیفای محکوم به از آن امکان پذیر باشد.
در صورتی که شرکت بیمه در مهلت مقرر از اجرای حکم خودداری کند، محکوم له می تواند توقیف اموال شرکت بیمه تا میزان محکوم به و هزینه های اجرایی را درخواست کند. ماده ۴۹ قانون اجرای احکام مدنی این امکان را در صورت عدم اجرای اختیاری حکم و معرفی نشدن مال برای استیفای محکوم به پیش بینی کرده است.
بنابراین، در دعوای مطالبه خسارت آتش سوزی، اجرای حکم صرفا به صدور رأی ختم نمی شود و در صورت امتناع شرکت بیمه، می توان از ظرفیت اجرای احکام برای وصول مبلغ محکوم به از اموال شرکت استفاده کرد. البته واحد اجرا صرفا در حدود مفاد حکم قطعی اقدام می کند و مبلغی بیش از آنچه در رأی مورد حکم قرار گرفته است قابل وصول نخواهد بود.